Die besten Wettanbieter mit Banküberweisung 2026: SEPA Instant, Namensabgleich und was sich wirklich geändert hat
 Available in US
Ladevorgang...
Alle sieben großen GGL-Buchmacher akzeptieren die besten Wettanbieter mit Banküberweisung 2026, und seit Oktober 2025 könnte das Geld theoretisch in Sekunden ankommen — praktisch dauert es dennoch Stunden bis Tage, weil die interne Freigabe beim Wettanbieter zum neuen Nadelöhr wurde. SEPA Instant ist Pflicht für alle EU-Banken, doch die Verzögerung liegt jetzt bei Bet365, Bwin und den anderen lizenzierten Anbietern. Der Verification-of-Payee-Abgleich, ebenfalls seit 9. Oktober 2025 aktiv, prüft vor jeder Überweisung den exakten Namen zur IBAN — und genau hier entstehen neue Stolpersteine, wenn der Kontoname „Hillside New Media Malta plc.“ lautet statt dem gewohnten „Bet365“. Wer dagegen an Offshore-Buchmacher wie 22Bet überweist, riskiert die Kündigung des Girokontos: Deutsche Banken reagieren auf auffällige Zahlungsströme zu Curaçao-Lizenzen mit Kontosperrung, und ab 12.500 € greift die Bundesbank-Meldepflicht.
Woran man 2026 einen guten Banküberweisung-Wettanbieter erkennt
Die beste Banküberweisung bei Sportwetten ist nicht die schnellste, sondern die einzige, die rechtlich sicher ist — und das bedeutet seit Inkrafttreten des Glücksspielstaatsvertrags ausschließlich Buchmacher mit GGL-Lizenz. Wer 2026 per Banküberweisung einzahlt, wählt nicht zwischen Zahlungswegen, sondern zwischen Rechtsräumen: GGL-Anbieter arbeiten mit SEPA Standard oder SEPA Instant, unterliegen Verification of Payee und bieten keine Willkommensboni mehr, während Offshore-Buchmacher zwar schneller auszahlen und mit Prozenten locken, dafür aber das Girokonto des Wettenden gefährden. Ein guter Wettanbieter mit Banküberweisung kombiniert drei Merkmale: eine deutsche Lizenz, transparente Bearbeitungszeiten und Limits, die sowohl Gelegenheitsspieler als auch Highroller bedienen.
Die GGL-Lizenz ist kein Qualitätsmerkmal, sondern die Eintrittskarte. Alle sieben großen deutschen Buchmacher — Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet und Bet-at-home — stehen auf der Whitelist und müssen SEPA-Überweisungen akzeptieren; wer das nicht tut, verliert die Lizenz. Das heißt umgekehrt: Jeder Anbieter ohne GGL-Zulassung, der Banküberweisungen aus Deutschland entgegennimmt, setzt den Spieler einem Kontorisiko aus. Seit Oktober 2025 sind Banken verpflichtet, SEPA Instant zum Standardpreis anzubieten, doch die interne Freigabe beim Buchmacher dauert weiterhin Stunden bis Tage — und genau hier liegt der Unterschied zwischen einem durchschnittlichen und einem guten Anbieter.
Geschwindigkeit bedeutet 2026 nicht nur SEPA Instant, sondern vor allem schnelle interne Freigabe. Ein Buchmacher, der Einzahlungen nach zwei Stunden gutschreibt, ist einem Anbieter mit 24-Stunden-Verzögerung deutlich überlegen, selbst wenn beide technisch Echtzeitüberweisungen unterstützen. Bei Auszahlungen liegt die Spanne zwischen einem und fünf Werktagen, und das betrifft ausschließlich die Zeit vor der eigentlichen Banküberweisung — die SEPA-Überweisung selbst dauert danach nochmals einen bis zwei Werktage. Wer regelmäßig wettet, spürt diesen Unterschied.
Limits trennen die Anbieter deutlicher als Gebühren, denn bei GGL-Buchmachern fallen für den Spieler in der Regel keine Überweisungskosten an — weder bei Ein- noch bei Auszahlungen. Die Mindesteinzahlung liegt typischerweise bei 10 €, die Mindestauszahlung bei denselben 10 € oder bei 20 €; nur Interwetten verlangt für die erste Auszahlung per Banküberweisung mindestens 30 €. Die Obergrenze variiert erheblich: Bet365 erlaubt bis zu 150.000 € Einzahlung und 50.000 € Auszahlung pro Vorgang, während andere Anbieter bei 5.000 bis 10.000 € die Grenze ziehen. Für Gelegenheitswettende spielt das keine Rolle, für Highroller ist es entscheidend.
| Zahlungsmethode | Geschwindigkeit Einzahlung | Geschwindigkeit Auszahlung | Gebühren | Limits | Anonymität | GGL-Konformität |
|---|---|---|---|---|---|---|
| Banküberweisung | 1–24 h (mit Freigabe) | 1–5 Werktage + 1–2 Tage SEPA | keine | 10 € bis 150.000 € | keine | ja, bei allen GGL-Anbietern |
| E-Wallets | sofort bis 1 h | wenige Stunden bis 1 Tag | teilweise 1–3 % | 10 € bis 5.000 € | höher | ja, aber nicht bei allen Anbietern |
| Kreditkarte | sofort bis 2 h | 2–5 Werktage | teilweise 2–5 % | 10 € bis 10.000 € | mittel | ja, bei den meisten Anbietern |
Die Tabelle zeigt den Zielkonflikt: Banküberweisung ist langsamer als E-Wallets, bietet dafür aber die höchsten Limits und keine Gebühren. E-Wallets sind schneller und erlauben mehr Anonymität, doch die Limits liegen deutlich niedriger und einige Anbieter erheben Transaktionskosten. Kreditkarten kombinieren mittlere Geschwindigkeit mit mittleren Limits, verlangen aber häufig Gebühren und sind bei Auszahlungen nicht schneller als Banküberweisungen. Für kontrolliertes Wetten spricht die direkte Bankanbindung: Jeder Cent ist nachvollziehbar, und die Verzögerung bremst impulsives Nachzahlen.
Ein guter Banküberweisung-Wettanbieter 2026 gibt außerdem im Voraus an, wie lange die interne Prüfung dauert, und hält diese Zeitspanne ein. Wer „1–3 Werktage“ verspricht und regelmäßig vier braucht, ist schlechter als ein Anbieter, der ehrlich „3–5 Werktage“ angibt und nach drei auszahlt. Verification of Payee prüft seit 9. Oktober 2025 vor jeder Überweisung den exakten Namensabgleich zur IBAN; bei juristischen Firmennamen wie „Hillside New Media Malta plc.“ statt „Bet365“ kann das zu Verzögerungen führen, doch ein seriöser Buchmacher weist in der Zahlungsmaske darauf hin. Transparenz schlägt Tempo.
Was macht einen guten Banküberweisung Wettanbieter im Jahr 2026 aus?
GGL-Lizenz, SEPA-Unterstützung, keine Gebühren und eine interne Freigabezeit unter 24 Stunden bei Einzahlungen. Entscheidend sind außerdem Limits ab 10 € Minimum und mindestens 5.000 € Maximum, transparente Auszahlungszeiten und Namensabgleich-Hinweise für Verification of Payee.
Sieben GGL-Anbieter und ein Offshore-Buchmacher im Direktvergleich
Alle sieben großen GGL-Buchmacher akzeptieren 2026 SEPA-Banküberweisung, doch die Unterschiede zeigen sich in Limits, Freigabezeiten und Sonderbedingungen. Bet365 führt mit bis zu 150.000 € Einzahlungs- und 50.000 € Auszahlungslimit pro Banküberweisung das Feld an — Werte, die der Rest des regulierten Markts nicht annähernd erreicht. Interwetten geht einen eigenen Weg und zwingt zur ersten Auszahlung per Banküberweisung unabhängig von der Einzahlungsmethode, wobei das Minimum bei 30 € statt der üblichen 10 € liegt. Am anderen Ende steht 22Bet, ein Curaçao-lizenzierter Offshore-Buchmacher ohne GGL-Aufsicht, der steuerfreie Wetten und niedrige Mindestbeträge bietet, aber das Girokonto gefährdet.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsdauer | Bonus | Besonderheit |
|---|---|---|---|---|---|
| Bet365 | GGL Deutschland | 10 € | 1–3 Werktage | 100 € Wett-Credits | Limits bis 150.000 € Einzahlung, 50.000 € Auszahlung |
| Bwin | GGL Deutschland | 10 € | 2–4 Werktage | 100 % bis 100 €, 3× Umsatz | 300 Wettmärkte pro Fußballspiel |
| Betano | GGL Deutschland | 10 € | 2–3 Werktage | 80 € + 20 € Freiwette | Schnellste Bankauszahlung im GGL-Feld |
| Interwetten | GGL Deutschland | 10 € | 2–5 Werktage | 100 % bis 100 €, 5× Umsatz | Erste Auszahlung zwingend per Bank, Minimum 30 € |
| Tipico | GGL Deutschland | 10 € | 2–5 Werktage | 100 % bis 100 €, 5× Umsatz | Steuerfrei, Mindestquote 1,50 |
| NEO.bet | GGL Deutschland | 10 € | 2–4 Werktage | 100 € Willkommensbonus | Steuerfreie Kombiwetten, 5 € Gebühr ab 3. Auszahlung |
| Bet-at-home | GGL Deutschland | 5 € | unter 24 h + 2–4 Werktage | 100 % bis 100 €, 5× Umsatz | Fairste Bonusbedingungen, 500 % Quotenboost |
| 22Bet | Curaçao | 5 € | 1–3 Werktage + Grenzabwicklung | 100 % bis 100 €, 5× Umsatz | Steuerfrei, keine OASIS-Anbindung, Kontorisiko |
Die interne Freigabe entscheidet mehr als die Bankgeschwindigkeit. Bet365 gibt Auszahlungen oft binnen vier Stunden frei, Betano schafft die gesamte Strecke in ein bis drei Werktagen, während Interwetten und Tipico regelmäßig fünf Werktage ausreizen. Bei 22Bet kommt zur internen Bearbeitung noch die grenzüberschreitende Abwicklung hinzu, und deutsche Banken können Überweisungen zu Curaçao-Buchmachern verzögern oder das Konto sperren.
Bet365
Bet365 wird von Hillside (New Media Malta) plc betrieben, gehört der britischen Coates-Familie und steht seit 2000 im Markt. Die GGL-Lizenz ergänzt Lizenzen aus Malta, Gibraltar und dem Vereinigten Königreich. Was Bet365 vom gesamten GGL-Feld abhebt, sind die Limits: Einzahlungen per SEPA-Banküberweisung bis 150.000 €, Auszahlungen bis 50.000 € — der Rest bewegt sich zwischen 5.000 € und 10.000 €. Die interne Freigabe bei Auszahlungen liegt oft unter vier Stunden, danach dauert die Banküberweisung zwei bis fünf Werktage. Bet365 trägt die 5,3 % Wettsteuer selbst, sodass der Spieler steuerfrei wettet. Die Marge auf 1×2-Fußball-Topligen liegt bei 4 bis 5 %, besser als jeder andere GGL-Anbieter. Live-Streaming deckt mehr Ligen ab als die Konkurrenz.
Bet365 passt für Highroller und für alle, die Quote und Limit nicht verhandeln wollen. Der Nachteil steckt im Willkommensbonus: 100 € Wett-Credits statt Bonusgeld, die erst nach einer qualifizierenden Wette freigeschaltet werden und dann nur als Einsatz dienen — der Gewinn wird ausgezahlt, der Einsatz verfällt. Das Interface wirkt gegenüber NEO.bet oder Betano altbacken, funktioniert aber stabil. Ab 12.500 € Überweisung greift die Bundesbank-Meldepflicht, und Verification of Payee prüft den Namensabgleich zur IBAN — bei Firmennamen wie „Hillside New Media Malta plc.“ statt „Bet365“ kann das zu Verzögerungen führen.
Bwin
Bwin gehört zum Entain-Konzern, ist seit 1997 im Geschäft und steht seit Oktober 2020 auf der GGL-Whitelist. Die Mindesteinzahlung liegt bei 10 €, Auszahlungen per Banküberweisung dauern nach interner Freigabe unter 24 Stunden zwei bis vier Werktage zusätzlich. Bwin bietet bis zu 300 Wettmärkte pro Fußballspiel — die größte Markttiefe im GGL-Segment. Der Willkommensbonus: 100 % bis 100 € mit 3× Umsatz zu Mindestquote 1,70 innerhalb von 30 bis 90 Tagen. SEPA-Banküberweisung läuft gebührenfrei, PayPal und Klarna sind ebenfalls im Angebot. Bei 6 bis 7 % bewegt sich die Wettmarge auf Topligen-Fußball im marktüblichen Bereich. Bwin sponsert Borussia Dortmund, den DFB und die 3. Liga.
Wer Wettvielfalt schätzt, findet bei Bwin mehr als anderswo. Die Kehrseite: Quoten in kleineren Ligen bewegen sich nur im Mittelfeld, die 5,3 % Wettsteuer werden abgezogen, und der Slot-Bonus kommt mit 40× Umsatz statt den üblichen 30× bis 35×. Das macht Bwin nicht zur ersten Wahl für Bonusjäger, aber zur verlässlichen Adresse für Fußballfans mit breitem Ligenfokus.
Betano
Betano wird von der Betkick Sportwettenservice GmbH betrieben, einer deutschen Tochter von Kaizen Gaming International aus Athen. Die GGL-Lizenz gilt seit Februar 2021. Betano schafft laut Marktvergleichen die schnellste Bankauszahlung im GGL-Feld: ein bis drei Werktage nach interner Freigabe. Die Mindesteinzahlung per SEPA liegt bei 10 €, Klarna und Sofort starten ab 5 €. Der Willkommensbonus bringt 80 € Geldbonus plus 20 € Freiwette, Umsatzbedingungen im Marktschnitt. Betano bietet über 30 Sportarten, darunter einen starken Basketball-Fokus, regelmäßige Superquoten und Quotenboosts. Quotenboosts halten die Marge zwischen 5 und 7 % wettbewerbsfähig. PayPal mit One Click, Apple Pay, Google Pay und Betano.cash für Bareinzahlungen ergänzen die Banküberweisung.
Betano eignet sich für alle, die Auszahlungen nicht aussitzen wollen. Der Haken liegt in den Zahlungsmethodenausschlüssen beim Bonus — Skrill ist oft ausgenommen — und in der Mindestauszahlung von 20 € statt den üblichen 10 €. E-Wallets werden bei der internen Priorisierung bevorzugt behandelt, was SEPA-Nutzer gelegentlich länger warten lässt. Die 5,3 % Wettsteuer werden abgezogen.
Interwetten
Interwetten sitzt seit 1990 im Markt, seit 1997 online, und wird von der Interwetten Gaming Ltd aus Malta betrieben. Die GGL-Lizenz ergänzt die EU-Lizenz aus Malta. Interwetten zwingt zur ersten Auszahlung nach Verifizierung per Banküberweisung, unabhängig von der Einzahlungsmethode, und verlangt dafür mindestens 30 € statt der üblichen 10 €. Danach sind PayPal, Skrill und Neteller unter 24 Stunden verfügbar, Banküberweisung dauert zwei bis fünf Werktage. Der Willkommensbonus wird gestaffelt: 100 % bis 100 € auf bis zu fünf Einzahlungen, 5× Umsatz zu Mindestquote 1,70 innerhalb von 14 Tagen. Interwetten gehört zu den wenigen Buchmachern, die die Auszahlungsquote transparent kommunizieren: 90 bis 95 % bei Einzelwetten. Topspiele erreichen Margen unter 5 %, im Schnitt bewegt sich Interwetten zwischen 5 und 8 %.
Interwetten passt für alle, die Transparenz schätzen und den Bonus in mehreren Schritten aufbauen wollen. Die 30-€-Mindestauszahlung liegt über dem Marktschnitt und schließt Kleinauszahler faktisch aus. Der Kundenservice erhält gemischte Bewertungen, und die Wettsteuer wird über Quotenabschlag im Gewinnfall gezogen statt vorab ausgewiesen.
Tipico
Tipico wird von der Tipico Co. Ltd aus Malta betrieben, steht auf der GGL-Whitelist und führt den deutschen Markt mit über 50 % Marktanteil an. Mehrheitseigner ist CVC Capital Partners, CEO Axel Hefer. Tipico ist seit 2004 online und betreibt über 1.250 Wettshops in Deutschland und Österreich für stationäre Bareinzahlung. Die Mindesteinzahlung liegt bei 10 €, PayPal-Auszahlungen dauern wenige Stunden bis einen Tag, Banküberweisung zwei bis fünf Werktage nach interner Freigabe. Ab der vierten Auszahlung pro Woche fällt eine Gebühr von 5 € an. Der Willkommensbonus bringt 100 % bis 100 € mit 5× Umsatz, die Mindestquote liegt bei 1,50 — niedriger als bei jedem anderen GGL-Anbieter. Tipico trägt die 5,3 % Wettsteuer selbst, sodass der Spieler steuerfrei wettet. Quoten ordnen sich mit 6 bis 7 % Marge im Mittelfeld ein.
Tipico ist die Standardwahl im deutschen Markt: verlässlich, breit aufgestellt, steuerfrei. Quoten erreichen nicht Bet365-Niveau, und Reload-Aktionen fallen im Vergleich zur Konkurrenz überschaubar aus. Die Auszahlungsgebühr ab der vierten Woche-Auszahlung trifft Vielabheber härter als Gelegenheitswetter.
NEO.bet
NEO.bet wird von der Greenvest Betting Ltd aus Malta betrieben, steht seit Oktober 2020 auf der GGL-Whitelist und unterliegt der Aufsicht des Regierungspräsidiums Darmstadt. Der Anbieter ist seit 2018 am Markt. Die Mindesteinzahlung liegt bei 10 €, PayPal und Skrill werden binnen Stunden ausgezahlt, Banküberweisung dauert zwei bis vier Werktage. Ab der dritten Auszahlung pro Woche fällt eine Gebühr von 5 € auf Banküberweisung an. Der Willkommensbonus bringt 100 € wahlweise als Starter- oder Profi-Bonus mit unterschiedlichen Umsatzstrukturen, plus 25 € Freiwetten nach App-Download. NEO.bet bietet steuerfreie Kombiwetten, Early Payout und dreistufige Cash-Out-Modelle mit Save-Win-Limit und Stop-Loss-Limit. Fußball-Topligen werden mit 5 bis 7 % Marge bepreist, Banküberweisungen bis 10.000 € verarbeitet.
NEO.bet eignet sich für alle, die benutzerfreundliches Cash-Out-Management und steuerfreie Kombiwetten schätzen. Der Nachteil liegt in der kürzeren Track Record als bei Bet365 oder Tipico und in der 5-€-Gebühr ab der dritten Banküberweisungs-Auszahlung pro Woche. Der Slot-Bonus läuft separat mit anderen Bedingungen.
Bet-at-home
Bet-at-home wird von der Bet-at-home.com Internet Limited aus Malta betrieben, hat den operativen Sitz in Düsseldorf und ist börsennotiert. Der Anbieter steht seit November 2020 auf der GGL-Whitelist und ist seit 1999 im Markt. Die Mindesteinzahlung liegt bei 5 €, Auszahlungen werden typischerweise innerhalb von 24 Stunden freigegeben, Banküberweisung dauert zwei bis vier Werktage. Der Willkommensbonus bringt 100 € Ersteinzahlungsbonus plus 500 % Quotenboost auf eine Wette mit 5× Umsatz — eine der niedrigsten Umsatzbedingungen im Markt. Bet-at-home deckt Fußball mit starkem Bundesliga-Fokus, Tennis, Basketball, Eishockey, Wintersport, E-Sport und Motorsport ab. Mit 6 bis 8 % rangiert Bet-at-home quotentechnisch im Mittelfeld. Live-Streaming ist eingeschränkt verfügbar.
Bet-at-home führt bei Bonus-Fairness: 5× Umsatz statt 35× bis 40× und ein 500-%-Quotenboost als Alleinstellung. Die Kehrseite zeigt sich im schwachen Live-Streaming-Angebot, in der reduzierten E-Wallet-Vielfalt gegenüber Bet365 oder Bwin und in der 5,3 % Wettsteuer, die abgezogen wird. Aktienkurs und Marktposition schwanken.
22Bet
22Bet wird von der TechSolutions Group N.V. aus Curaçao betrieben und ist über Antillephone N.V. lizenziert — keine GGL-Lizenz, nicht auf der deutschen Whitelist. Der Anbieter ist seit 2018 am Markt. Die Mindesteinzahlung liegt bei 1 €, Banküberweisung typischerweise ab 5 €. Krypto und E-Wallets werden binnen Stunden ausgezahlt, Banküberweisung dauert ein bis drei Werktage nach interner Freigabe plus grenzüberschreitende Bearbeitung. Der Willkommensbonus bringt 100 % bis 100 € mit 5× Umsatz zu Mindestquote 1,40 auf Kombiwetten. 22Bet bietet über 50 Sportarten, darunter exotische Wettmärkte wie Wetterwetten und CS2-Skin-Wetten via Steam, und unterstützt über 20 Kryptowährungen. Im WM- und Champions-League-Segment zeigt sich ein messbarer Quotenvorteil: 3 bis 5 % Marge liegen deutlich unter dem GGL-Niveau. 22Bet wettet steuerfrei, kennt keine LUGAS-Grenzen und verlangt sehr niedrige Mindestbeträge.
22Bet ist nach GlüStV 2021 in Deutschland rechtlich in der Grauzone. Das größere Risiko liegt beim Bankverhältnis: Deutsche Banken können bei auffälligen Zahlungsströmen zu Curaçao-Buchmachern Überweisungen flaggen oder das Girokonto kündigen. Ab 12.500 € Auslandsüberweisung greift die Bundesbank-Meldepflicht. Keine Anbindung an OASIS und LUGAS bedeutet auch kein Spielerschutz nach deutschem Standard.
Welche deutschen Wettanbieter mit Banküberweisung stehen 2026 auf der GGL-Whitelist?
Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet und Bet-at-home stehen 2026 auf der GGL-Whitelist und akzeptieren SEPA-Banküberweisung. 22Bet ist Curaçao-lizenziert, nicht GGL-reguliert und birgt Kontorisiken bei deutschen Banken.
Warum Banküberweisung an Offshore-Buchmacher das Girokonto gefährdet
Banküberweisung zu Wettanbietern ohne GGL-Lizenz funktioniert technisch, ist aber nicht legal — und das Risiko trägt nicht der Buchmacher, sondern das eigene Girokonto. Deutsche Banken prüfen seit 2026 systematisch Zahlungsströme ins Ausland, und auffällige Überweisungen zu Curaçao-Buchmachern können zur Kontokündigung führen. Die Zahlung selbst wird nicht blockiert, doch die Bank darf das Geschäftsverhältnis beenden, wenn sie Verstöße gegen das Geldwäschegesetz oder wiederholte Zahlungen in Hochrisikozonen vermutet. 22Bet etwa sitzt auf Curaçao und nimmt SEPA-Überweisungen entgegen, doch der Empfänger steht auf keiner deutschen Whitelist — und die Hausbank sieht nur den Zahlungsfluss, nicht die Absicht dahinter.
Deutsche Banken können bei auffälligen Zahlungsströmen zu Curaçao-Buchmachern das Girokonto kündigen. Das Recht dazu steht in den Allgemeinen Geschäftsbedingungen jeder Bank: Verdacht auf Verstöße gegen Aufsichtsrecht, wiederholte Zahlungen an unregulierte Glücksspielanbieter oder strukturierte Transaktionen, die Meldepflichten umgehen sollen, gelten als außerordentlicher Kündigungsgrund. Die Kündigung braucht keine Vorwarnung, und ein neues Konto bei einer anderen Bank kann schwierig werden. Kein Gericht zwingt eine Bank dazu, ein Konto für Zahlungen zu führen, die regulatorischen Vorgaben widersprechen.
Ab 12.500 € Auslandsüberweisung greift die Bundesbank-Meldepflicht, und die Bank leitet die Zahlung an die Statistische Abteilung weiter. Die Meldung selbst ist kein Strafverfahren, doch sie hinterlässt eine Spur — und bei mehreren solchen Zahlungen im Jahr fragt die Compliance-Abteilung nach. Wer 15.000 € an einen maltesischen Firmennamen überweist, dessen IBAN zu einem Zahlungsdienstleister führt, der wiederum für ein Dutzend Offshore-Buchmacher arbeitet, löst automatisch eine Prüfung aus. Die Schwelle von 12.500 € gilt für jede einzelne Zahlung, nicht für die Summe eines Jahres.
OASIS-Umgehung ist kein Zahlungs-, sondern ein Kontoführungsproblem. Wer in der Sperrdatei steht und trotzdem bei einem Curaçao-Anbieter einzahlt, begeht keinen Betrug gegenüber der Bank, doch die Bank darf das Konto kündigen, sobald sie den Verdacht hat, dass das Konto zur Umgehung gesetzlicher Spielersperren genutzt wird. OASIS gilt nur für GGL-Anbieter, doch die Sperre ist personenbezogen — und wer gesperrt ist, darf in Deutschland nicht spielen, unabhängig von der Lizenz des Buchmachers. Die Bank ist nicht verpflichtet, OASIS-Daten zu prüfen, doch sie darf aus Reputationsgründen Konten schließen, die für illegales Glücksspiel verwendet werden.
Achtung! Überweisungen an Wettanbieter außerhalb der GGL-Whitelist können zur Kontokündigung durch die deutsche Bank führen, auch wenn die Zahlung selbst durchgeht. Ab 12.500 € Auslandsüberweisung greift eine Meldepflicht an die Bundesbank. Offshore-Buchmacher bieten keinen deutschen Spielerschutz und keine OASIS-Anbindung.
Gibt es einen Wettanbieter ohne OASIS mit Banküberweisung?
OASIS-Umgehung ist illegal, und kein seriöser Buchmacher wirbt damit. Curaçao-Anbieter wie 22Bet fragen OASIS nicht ab, doch Überweisungen dorthin gefährden das Girokonto bei deutschen Banken. Alle GGL-Anbieter sind OASIS-angebunden und zahlen per Banküberweisung aus.
Einzahlung in Sekunden, Auszahlung in Tagen — wo die Zeit wirklich verlorengeht
Die Überweisung dauert nicht mehr — aber der Buchmacher braucht Zeit. Seit Oktober 2025 müssen alle EU-Banken SEPA-Echtzeitüberweisungen zum Standardpreis anbieten, doch das Geld steht nach der Ankunft beim Wettanbieter nicht sofort zum Wetten bereit. Die interne Freigabe beim Buchmacher dauert auch bei Instant-Payments meist eine bis mehrere Stunden, und bei der Auszahlung wird die Verzögerung noch deutlicher. Wer mit 5 Euro per Banküberweisung wetten will, erlebt denselben Ablauf wie bei 500 €: Die Bank liefert in Sekunden, die Compliance-Abteilung arbeitet im Stundentakt.
SEPA Instant macht Einzahlungen schneller, aber nicht sofort verfügbar
Verification of Payee prüft seit 9. Oktober 2025 vor jeder Überweisung den exakten Namensabgleich zur IBAN. Bei GGL-Anbietern, deren Konten auf juristische Firmennamen wie „Hillside New Media Malta plc.“ statt „Bet365“ laufen, führt das zu Verzögerungen: Die Bank fragt nach, ob der Name korrekt ist, und erst nach Bestätigung geht die Zahlung raus. Die Echtzeitüberweisung landet in zehn Sekunden auf dem Empfängerkonto, doch bis das Wettkonto aufgeladen ist, vergehen bei Bet365, Bwin und Betano typischerweise ein bis drei Stunden. Tipico und NEO.bet liegen im selben Zeitfenster, Interwetten braucht gelegentlich länger. Die Ursache ist nicht technisch: Jede Einzahlung durchläuft eine automatisierte Geldwäscheprüfung und einen Abgleich mit der OASIS-Sperrdatei, und diese Systeme laufen nicht in Echtzeit.
Mindesteinzahlungen von 5 oder 10 € per Banküberweisung sind bei allen GGL-Anbietern Standard, doch die Freigabe dauert genauso lang wie bei höheren Beträgen. Eine 5-Euro-Einzahlung wird nicht bevorzugt bearbeitet. Anders als E-Wallets, die oft innerhalb von Minuten freischalten, bleibt Banküberweisung die langsamste Einzahlungsmethode — nicht wegen der Bank, sondern wegen der internen Abläufe beim Buchmacher.
Auszahlungen: Freigabezeiten der GGL-Marktführer im Vergleich
Bei der Auszahlung wird der Zeitverlust sichtbar. Die Tabelle zeigt, wo die Stunden und Tage verlorengehen:
| Anbieter | Interne Freigabe | Banküberweisung danach | Gesamtdauer |
|---|---|---|---|
| Bet365 | 1–24 h | 1–2 Werktage | 1–3 Werktage |
| Bwin | 24–48 h | 1–2 Werktage | 2–4 Werktage |
| Betano | 24 h | 1–2 Werktage | 2–3 Werktage |
| Interwetten | 24–72 h | 1–2 Werktage | 2–5 Werktage |
| Tipico | 1–3 Werktage | 1–2 Werktage | 2–5 Werktage |
| NEO.bet | 24–48 h | 1–2 Werktage | 2–4 Werktage |
| Bet-at-home | 24–48 h | 1–2 Werktage | 2–4 Werktage |
Bet365 hebt sich mit einer Freigabezeit ab, die im besten Fall eine Stunde beträgt und nur bei größeren Beträgen oder fehlenden Dokumenten auf 24 Stunden steigt. Interwetten liegt am anderen Ende: Die erste Auszahlung muss zwingend per Banküberweisung erfolgen, unabhängig von der Einzahlungsmethode, und die Freigabe dauert regelmäßig zwei bis drei Tage. Tipico bearbeitet Auszahlungen manuell und braucht dafür meist zwei volle Werktage, bevor die Überweisung überhaupt ausgelöst wird. Die Banküberweisung selbst — also die Zeit vom Absenden durch den Buchmacher bis zur Gutschrift auf dem Girokonto — ist bei allen Anbietern identisch: ein bis zwei Werktage bei SEPA-Standardüberweisung.
Die Gesamtdauer hängt nicht von der Zahlungsmethode ab, sondern vom internen Compliance-Prozess. Ein Highroller, der 10.000 € auszahlen lässt, durchläuft dieselben Prüfschritte wie jemand, der 50 € abhebt. Schneller wird es nicht. GGL-Anbieter dürfen per Gesetz keine Sofortauszahlung anbieten, weil jede Transaktion dokumentiert und auf Geldwäscheverdacht geprüft werden muss. Wer mit Banküberweisung bei Sportwetten einzahlt und auszahlt, sollte mit drei bis vier Werktagen Gesamtlaufzeit rechnen — bei Bet365 geht es schneller, bei Interwetten dauert es länger.
Wie lange dauert die Banküberweisungs-Auszahlung beim Wettanbieter wirklich?
Die reine Banküberweisung dauert ein bis zwei Werktage, doch die interne Freigabe beim Buchmacher fügt meist weitere 24 bis 72 Stunden hinzu. Bet365 schafft die Freigabe oft innerhalb eines Tages, Interwetten und Tipico brauchen zwei bis drei. Insgesamt sollte man bei GGL-Anbietern mit zwei bis fünf Werktagen rechnen.
Fallen bei Banküberweisung Einzahlungen und Auszahlungen Gebühren an?
Alle sieben GGL-Anbieter verzichten auf Gebühren für Ein- und Auszahlungen per Banküberweisung. Die eigene Bank kann für SEPA-Überweisungen Kosten berechnen, doch seit Oktober 2025 ist SEPA Instant zum Standardpreis verpflichtend. Interwetten verlangt mindestens 30 € für die erste Auszahlung, andere Anbieter setzen die Grenze bei 10 €.
Was von 100 € Willkommensbonus nach Wettsteuer und Umsatz übrigbleibt
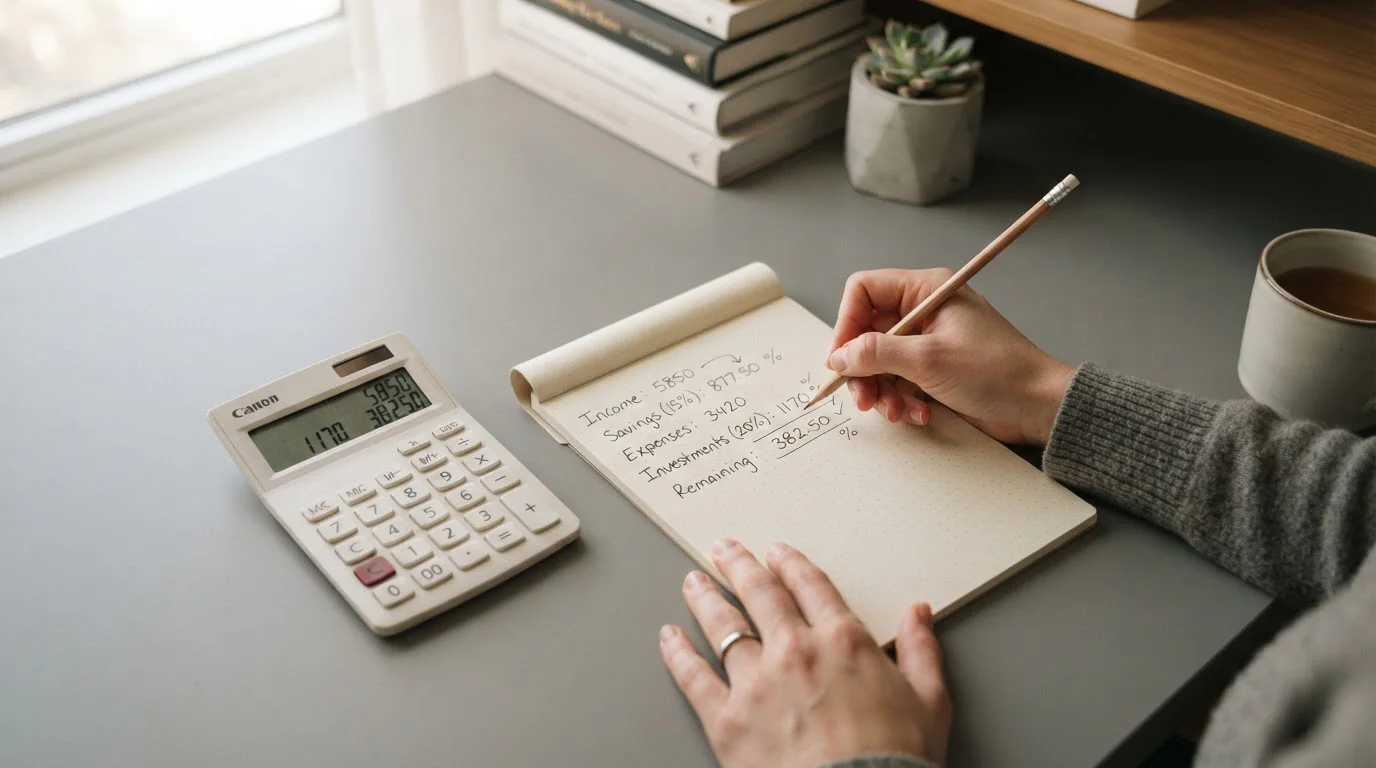
Wer bei einem GGL-Anbieter 100 € Bonus per Banküberweisung einlöst, liest in den Bedingungen meist „3× Umsatz“ und rechnet mit 100 € Gewinnpotenzial. Die Realität sieht anders aus. Ein Bonus mit dreifacher Umsatzpflicht und Quote 1,70 erzeugt 300 € Wettvolumen, und auf diesem Weg verschwinden Schritt für Schritt 35 bis 45 € in Steuer und Marge, bevor auch nur ein Cent auszahlbar wird. Der tatsächliche Erwartungswert liegt zwischen 55 und 65 €, nicht bei den beworbenen 100 €.
Die Rechnung beginnt mit der Umsatzpflicht: 100 € multipliziert mit drei ergibt 300 € Wetteinsatz, den man komplett umsetzen muss. Auf jeden platzierten Wettschein greift die Wettsteuer mit 5,3 % zu, und das wird nicht vom Gewinn, sondern vom Einsatz berechnet. Bei 300 € Umsatz bedeutet das 15,90 € Steuer, die der Buchmacher direkt abführt. Zusätzlich arbeitet jeder Anbieter mit einer Marge — dem Unterschied zwischen fairer Quote und tatsächlich gebotener Quote —, die im Schnitt 5 bis 7 % beträgt. Bei 6 % und 300 € Umsatz verschwinden weitere 18 € in der Preisstruktur des Buchmachers. Zusammen sind das 33,90 € an unvermeidlichen Kosten, und das setzt voraus, dass sämtliche Wetten nach Plan laufen.
Schritt 1: Umsatzpflicht berechnen
100 € Bonus mit 3× Umsatz ergeben 300 € Wettvolumen. Diese 300 € müssen vollständig auf Wetten mit der Mindestquote platziert werden, bevor der Bonusbetrag auszahlbar wird.
Schritt 2: Wettsteuer abziehen
Jeder Wettschein unterliegt der deutschen Wettsteuer von 5,3 % auf den Einsatz. Bei 300 € Gesamtumsatz ergibt das 300 € × 5,3 % = 15,90 € Steuer, die der Buchmacher einbehält und abführt.
Schritt 3: Buchmachermarge berücksichtigen
Die durchschnittliche Marge bei Quote 1,70 liegt bei etwa 6 %. Auf 300 € Umsatz bedeutet das einen Erwartungsverlust von 300 € × 6 % = 18 € durch die Preisgestaltung des Anbieters.
Schritt 4: Erwartungswert ermitteln
100 € Bonus minus 15,90 € Steuer minus 18 € Marge ergibt 66,10 € theoretischen Erwartungswert. In der Praxis schwankt dieser je nach Quoten und Wettverlauf zwischen 55 und 65 €, nicht bei den beworbenen 100 €.
Banküberweisung als Zahlungsmethode ändert an dieser Mathematik nichts, aber sie macht das Ganze transparenter. Wer per SEPA einzahlt, sieht auf dem Kontoauszug exakt, wie viel Geld zum Buchmacher geflossen ist, und bei der Auszahlung zurück steht dort schwarz auf weiß, was nach Bonusumsatz und Wettsteuer übriggeblieben ist. E-Wallets und Prepaid-Karten verschleiern diese Bilanz, weil dort meist mehrere Transaktionen in einem Topf verschwimmen. Alle sieben GGL-Anbieter im Vergleich arbeiten mit denselben Rahmenbedingungen: 5,3 % Steuer, vergleichbare Margen und Umsatzanforderungen zwischen 3× und 6×. Der Unterschied liegt in den Quoten und den erlaubten Wettarten zur Bonusfreigabe, nicht in der Zahlungsmethode.
Tipico und Bwin setzen die Umsatzpflicht auf 6× statt 3×, was den Erwartungswert weiter drückt: Bei 600 € Wettvolumen verdoppeln sich Steuer und Margenverlust auf 31,80 € plus 36 €, und der Bonuswert rutscht unter 35 €. Bet365 und Betano bleiben bei 3× und Quote 1,70, was mit etwa 60 € realistischem Endwert die fairste Struktur im GGL-Feld darstellt. Interwetten fordert die erste Auszahlung zwingend per Banküberweisung und mindestens 30 € statt der üblichen 10 € — wer den Bonus bis zur Auszahlungsschwelle freispielen will, muss also nicht nur die Umsatzpflicht erfüllen, sondern auch diesen höheren Betrag übrig behalten.
Kann man mit Banküberweisung den Willkommensbonus voll nutzen?
Ja, alle GGL-Anbieter akzeptieren Banküberweisung für Bonuseinzahlungen. Die Zahlungsmethode beeinflusst weder Umsatzbedingungen noch Quotenanforderungen. Der realistische Erwartungswert von 55 bis 65 € bei 100 € Bonus bleibt unabhängig davon bestehen, ob per SEPA, Kreditkarte oder E-Wallet eingezahlt wird.
Welche Sportarten und Wettarten mit Banküberweisung reibungslos laufen
Die Zahlungsmethode bestimmt nicht, auf welche Sportarten man wetten darf — das tut die GGL-Lizenz. Fußball Wetten mit Banküberweisung funktionieren bei allen sieben deutschen Buchmachern identisch zu denen per Kreditkarte oder E-Wallet: gleiche Quoten, gleiche Wettarten, gleiche Limits. Entscheidend ist allein, ob das Geld rechtzeitig auf dem Wettkonto liegt.
Fußball, WM und Champions League
Wer auf die Bundesliga, Champions League oder die nächste Weltmeisterschaft tippt, merkt von der Überweisungsdauer nichts. Eine Partie am Samstag lässt sich problemlos am Dienstag per SEPA Standard bespielen; die Ein- bis Dreitage-Wartezeit spielt keine Rolle, solange zwischen Einzahlung und Anpfiff genug Luft bleibt. Bet365, Bwin, Tipico und die übrigen GGL-Anbieter führen das komplette europäische Fußball-Programm — von der Premier League bis zur Conference League, von Länderspielen bis zu Pokalwettbewerben. Für große Turniere wie EM oder WM öffnet sich das Wettangebot Wochen im Voraus; eine Überweisung vier Tage vor dem Eröffnungsspiel kommt rechtzeitig an, selbst wenn der Buchmacher intern noch einen Tag zur Freigabe braucht. Die Quote ändert sich durch die Zahlungsmethode nicht um einen Cent.
E-Sport, NBA und UFC
E-Sport-Wetten auf Counter-Strike, League of Legends oder Dota 2 stehen mittlerweile bei fünf der sieben GGL-Buchmacher im Programm, ebenso wie NBA-Basketball und UFC-Kämpfe. Auch hier gilt: Banküberweisung funktioniert reibungslos, solange man nicht zehn Minuten vor Matchbeginn einzahlt. Ein NBA-Spiel in der Nacht von Donnerstag auf Freitag lässt sich am Montag vorbereiten; eine UFC-Gala am Samstagabend verträgt eine Überweisung am Mittwoch. Wer regelmäßig auf internationale Sportarten setzt, hält das Wettkonto ohnehin mit einem Grundbetrag gefüllt — dann spielt die Einzahlungsgeschwindigkeit keine Rolle mehr. Die Auszahlung nach einem gewonnenen Tipp dauert mit Banküberweisung zwei bis fünf Tage, unabhängig davon, ob man auf Fußball oder E-Sport gesetzt hat.
Live-Wetten
Hier wird die Banküberweisung zum Hindernis. Live-Wetten leben von der Spontaneität: Eine Quote verändert sich während des Spiels, und wer sie nutzen will, braucht sofort verfügbares Guthaben. Selbst SEPA Instant mit bankseitiger Echtzeitüberweisung hilft wenig, wenn der Buchmacher intern noch eine bis drei Stunden zur Freigabe benötigt — bis dahin hat sich die Spielsituation längst gedreht. Für spontane Live-Wetten während eines laufenden Fußballspiels oder mitten in einem Counter-Strike-Match ist die Banküberweisung faktisch unbrauchbar. Anders sieht es aus, wenn das Konto bereits gefüllt ist: Dann stehen alle Live-Wettarten zur Verfügung, die der Anbieter ohnehin führt. Bet365 bietet über 30 Live-Märkte pro Bundesliga-Partie, Bwin etwa 25, Tipico zwischen 15 und 20. Diese Anzahl hängt vom Buchmacher und der Sportart ab, nicht von der Zahlungsmethode. Wer regelmäßig live wettet, zahlt einmal per Banküberweisung ein höheres Guthaben ein und nutzt es über Wochen — so umgeht man das Geschwindigkeitsproblem, zahlt dafür aber mit weniger Flexibilität beim Bankroll-Management.
Apps, VIP-Konditionen und wo Highroller ihre Limits finden
Wer größere Beträge einzahlt und über längere Zeit nutzt, erwartet Zugriff von unterweils — und alle sieben GGL-Anbieter liefern eine Wett-App mit Banküberweisung als Zahlungsoption. Die technische Hürde liegt nicht beim mobilen Zugang, sondern bei der Frage, ob die Limits des Anbieters zur eigenen Bankroll passen und ob sich der Aufwand lohnt. Ein Spieler, der regelmäßig vierstellige Summen bewegt, stößt bei den meisten lizenzierten Buchmachern an keine Grenze; wer fünfstellig einzahlt, findet nur bei einem Anbieter Spielraum.
Die mobile Nutzung funktioniert bei GGL-Buchmachern technisch identisch zur Desktop-Version: SEPA-Überweisung wird in der App als Zahlungsmethode angeboten, die IBAN wird einmalig hinterlegt oder bei jeder Einzahlung neu eingegeben, und die Freigabezeit bleibt dieselbe wie am Rechner. Was die App ändert, ist die Bequemlichkeit — nicht die Geschwindigkeit. Eine Einzahlung, die am Desktop drei Stunden bis zur Gutschrift braucht, benötigt in der App dieselben drei Stunden. Der Vorteil liegt darin, dass man eine Überweisung unterwegs anstoßen kann, etwa am Morgen vor einem Abendspiel, damit das Guthaben rechtzeitig verfügbar ist. Für Live-Wetten bleibt die Banküberweisung auch mobil ungeeignet; für geplante Wetten am Nachmittag oder Abend reicht die Vorlaufzeit meist aus.
Bet365 hebt sich beim Thema Limits klar vom Rest ab: Bis zu 150.000 € Einzahlung und 50.000 € Auszahlung pro Banküberweisung sind dort möglich — Werte, die kein anderer GGL-Anbieter auch nur annähernd erreicht. Für den überwiegenden Teil der Wettenden spielt das keine Rolle; die Standardlimits bei Bwin, Tipico, Betano und den anderen liegen im niedrigen bis mittleren vierstelligen Bereich, was für die allermeisten Bankrolls ausreicht. Highroller mit regelmäßig fünfstelligen Einsätzen finden bei Bet365 nicht nur höhere Limits, sondern auch kürzere Freigabezeiten für Auszahlungen — ein Indikator dafür, dass der Buchmacher auf Großkunden eingestellt ist. Interwetten geht den umgekehrten Weg: Die Mindestauszahlung per Banküberweisung liegt dort bei 30 € statt der bei anderen Anbietern üblichen 10 €, was Kleinstwetter faktisch ausschließt.
Der Suchbegriff „Wettanbieter ohne Limit“ führt in die Irre. Kein lizenzierter deutscher Buchmacher arbeitet ohne Limits — weder bei Einzahlungen noch bei Auszahlungen und schon gar nicht bei Einsätzen. Das GGL-Regelwerk schreibt Einzahlungslimits vor, verlangt Identitätsprüfung ab bestimmten Schwellen und erzwingt OASIS-Abgleich. Ein Anbieter, der „keine Limits“ verspricht, hat entweder keine deutsche Lizenz oder lügt. Curaçao-Buchmacher wie 22Bet werben gelegentlich mit höherer Flexibilität, doch die Überweisung dorthin bringt das in Abschnitt drei beschriebene Kontorisiko mit sich. Limits schützen nicht nur den Spieler, sondern auch die Bank: Ab einem bestimmten Transaktionsvolumen wird jede Überweisung auffällig, und wer regelmäßig fünfstellige Beträge zu Offshore-Zielen schickt, riskiert Nachfragen oder eine Kontokündigung.
Was ein Highroller braucht, ist keine Abwesenheit von Limits, sondern Limits, die zur Spielweise passen. Ein Spieler mit 10.000 € Bankroll und durchschnittlich 200 € Einsatz pro Wette findet bei jedem GGL-Anbieter ausreichend Raum. Einer mit 100.000 € Bankroll und gelegentlichen 5.000-€-Einsätzen landet zwangsläufig bei Bet365 — nicht wegen eines VIP-Programms, sondern wegen der schieren Infrastruktur. VIP-Konditionen im engeren Sinn, also bevorzugte Quoten, exklusive Märkte oder persönliche Betreuung, spielen im deutschen Markt kaum eine Rolle; die Lizenzauflagen standardisieren das Angebot so weit, dass Differenzierung über den Service hinaus schwerfällt. Wer höhere Limits sucht, findet sie nicht durch einen Antrag, sondern durch die Wahl des Anbieters.
Welche Wettanbieter erlauben besonders hohe Limits per Banküberweisung?
Bet365 liegt mit 150.000 € Einzahlungs- und 50.000 € Auszahlungslimit pro Banküberweisung an der Spitze des deutschen Marktes. Die anderen sechs GGL-Anbieter bewegen sich im niedrigen bis mittleren vierstelligen Bereich, was für die meisten Bankrolls ausreicht. Highroller mit regelmäßig fünfstelligen Einsätzen finden nur bei Bet365 den nötigen Spielraum.
SEPA Standard, SEPA Instant und was neue Anbieter unterscheidet
Die Frage nach neuen Sportwettenanbietern mit Banküberweisung läuft 2026 ins Leere, weil die GGL-Whitelist seit Jahren stabil ist und keine nennenswerten Neuzugänge verzeichnet. Was sich dagegen geändert hat, ist die Zahlungsinfrastruktur: SEPA-Echtzeitüberweisung ist seit Oktober 2025 Pflicht, und jede Bank muss sie zum Standardpreis anbieten. Technisch liegen zwischen beiden Verfahren Welten. SEPA Standard arbeitet im Stapelbetrieb und braucht einen bis drei Werktage, bis das Geld beim Empfänger ankommt — Buchungsschluss, Clearingzeiten und Wochenenden eingerechnet. SEPA Instant dagegen überträgt den Betrag in maximal zehn Sekunden, rund um die Uhr, auch an Feiertagen. Die Überweisung landet direkt auf dem Empfängerkonto, keine Warteschlange und kein nächtliches Einfrieren.
Beim Wettanbieter macht das nur auf dem Papier einen Unterschied. Die zehn Sekunden zwischen den Banken ändern nichts daran, dass die interne Freigabe beim Buchmacher eine bis mehrere Stunden dauert — manchmal länger, wenn Namensabgleich, Verification of Payee oder eine manuelle Prüfung dazwischenkommen. Bet365, Bwin und die anderen fünf GGL-Anbieter verarbeiten SEPA-Instant-Zahlungen mit derselben Freigabe-Pipeline wie Standardüberweisungen, weil das Risikomanagement nicht an der Geschwindigkeit der Bank hängt, sondern an der eigenen Compliance. Eine Einzahlung kann in Sekunden auf dem Konto des Buchmachers sein und trotzdem erst Stunden später dem Wettkonto gutgeschrieben werden.
Neue Anbieter im eigentlichen Sinn gibt es kaum. Die sieben großen GGL-Buchmacher — Bet365, Bwin, Betano, Interwetten, Tipico, NEO.bet und Bet-at-home — haben ihre Lizenzen zwischen Oktober 2020 und Februar 2021 erhalten, und seitdem ist die Whitelist nur geringfügig gewachsen. Der Zulassungsprozess ist teuer, langsam und mit Auflagen verbunden, die kleinere oder internationale Anbieter abschrecken: 5,3 % Wettsteuer auf jeden Einsatz, 1.000 € Einzahlungslimit pro Monat, OASIS-Anbindung und Verbot fast aller Bonusformen. Was sich unterscheidet, ist nicht die Zahl der Anbieter, sondern die Qualität ihrer Zahlungsabwicklung — und dort trennt sich das Feld nach Freigabezeiten, Mindestbeträgen und Limits, nicht nach dem Jahr der Marktzulassung. Wer 2026 einen Wettanbieter mit schneller Banküberweisung sucht, vergleicht Bestandsanbieter, keine Neulinge.
Was ist der Unterschied zwischen SEPA-Standard und SEPA-Echtzeitüberweisung bei Wettanbietern?
SEPA Standard braucht ein bis drei Werktage bis zur Gutschrift, SEPA Instant maximal zehn Sekunden zwischen den Banken. Beim Buchmacher entscheidet jedoch die interne Freigabe über die tatsächliche Verfügbarkeit, und die dauert auch bei Instant-Zahlung meist Stunden, weil Compliance-Prüfung und Namensabgleich nicht beschleunigt werden.
Was Banküberweisung für kontrolliertes Wetten bedeutet — und was sie nicht ändert
Banküberweisung wird oft als die langsamere, kontrollierbarere Zahlungsmethode dargestellt — eine Bremse, die impulsiven Einzahlungen entgegenwirkt. Diese Beschreibung stammt aus einer Zeit, in der die Bank selbst drei Werktage brauchte und der Spieler in dieser Wartezeit noch einmal nachdenken konnte. Seit Oktober 2025 liegt die Verzögerung jedoch beim Buchmacher, nicht mehr bei der Bank, und eine interne Freigabe von zwei Stunden wirkt psychologisch völlig anders als drei Tage Bankbearbeitungszeit. Die Reibung ist geblieben, ihr Ursprung hat sich verschoben.
Was Banküberweisung tatsächlich leistet, ist Transparenz. Jede Einzahlung erscheint auf dem Kontoauszug mit vollem Namen des Empfängers, jede Auszahlung ebenso. Wer sein Girokonto für Sportwetten nutzt, erzeugt eine lückenlose Dokumentation, die sich weder löschen noch nachträglich schönrechnen lässt. E-Wallets und Prepaidkarten erlauben es, Wetteinsätze vom Haushaltsbudget zu trennen — bei Banküberweisung steht der Einsatz direkt neben Miete, Lebensmitteln und Versicherung. Das schafft Klarheit. Ob diese Klarheit zu anderem Verhalten führt, hängt vom Einzelnen ab.
Was Banküberweisung nicht ersetzt, sind die eigentlichen Schutzmechanismen. OASIS sperrt problematische Spieler bundesweit, unabhängig von der Zahlungsmethode. Das Einzahlungslimit von 1.000 € pro Monat gilt für Banküberweisung genauso wie für jede andere Methode an GGL-Anbietern. Selbstsperre, Einsatzlimits und Verlustgrenzen funktionieren zahlungsmethodenunabhängig. Wer hofft, dass allein die Wahl der Banküberweisung ein Wettverhalten reguliert, das außer Kontrolle geraten ist, verwechselt Infrastruktur mit Intervention.
Der Spieler, der eine Offshore-Plattform wie 22Bet nutzt, um OASIS zu umgehen, tut das meist mit Banküberweisung, weil andere Methoden dort nicht verfügbar oder zu umständlich sind. Das Risiko einer Kontokündigung durch die eigene Bank ist real, und es wirkt als praktische Hürde — aber es ist keine Schutzmaßnahme, sondern ein unbeabsichtigter Nebeneffekt der Geldwäscheaufsicht. Eine Bank sperrt das Konto, weil der Zahlungsstrom auffällig ist, nicht weil sie den Spieler schützen will. Der Unterschied ist bedeutsam.
Banküberweisung ändert die Mechanik des Zahlungsverkehrs, nicht die des Wettens. Sie ist weder Allheilmittel noch besonderes Risiko — sie ist eine Methode, die Vor- und Nachteile mit sich bringt, und ihre Eignung hängt davon ab, wofür man sie einsetzt. Kontrolle entsteht woanders.
